Tidak semua perjalanan hidup berjalan sesuai rencana. Seseorang mungkin memiliki pekerjaan tetap hari ini, tetapi beberapa tahun kemudian harus menghadapi perubahan karier, tanggung jawab keluarga, atau kebutuhan yang semakin besar. Dalam kondisi seperti itu, perencanaan keuangan yang terlalu kaku justru bisa menyulitkan. Dibutuhkan pengelolaan uang yang memiliki arah, tetapi tetap mampu menyesuaikan diri dengan keadaan.
Masa depan finansial yang lebih teratur tidak selalu dimulai dari penghasilan tinggi. Kebiasaan memahami kemampuan, menentukan prioritas, dan mengevaluasi keputusan sehari-hari dapat memberikan fondasi yang lebih kuat.
Jangan Menunggu Kondisi Sempurna untuk Mulai Merencanakan
Banyak orang menunda perencanaan keuangan karena merasa penghasilannya belum cukup besar. Padahal, menunggu sampai memiliki pendapatan ideal dapat membuat kebiasaan mengelola uang terus tertunda.
Langkah awal yang lebih realistis adalah memahami kondisi saat ini. Hitung jumlah pemasukan, catat kewajiban rutin, dan perhatikan pengeluaran yang sering muncul tanpa direncanakan. Dari sana, seseorang dapat mengetahui berapa banyak uang yang benar-benar tersedia setelah kebutuhan utama terpenuhi.
Sebagai contoh, seorang pekerja yang menerima penghasilan bulanan dapat membagi uangnya berdasarkan tanggal pembayaran tagihan, kebutuhan sehari-hari, tabungan, dan pengeluaran pilihan. Jika penghasilan berubah, pembagian tersebut bisa disesuaikan tanpa menghilangkan prioritas utama.
Perencanaan yang baik bukan berarti semua angka harus selalu sama. Justru, kemampuan melakukan penyesuaian menjadi salah satu bagian penting dari pengelolaan keuangan.
Empat Tahap untuk Menjaga Arah Keuangan
Membangun kondisi finansial yang lebih sehat dapat dilakukan secara bertahap. Setiap tahap memiliki tujuan berbeda dan tidak harus diselesaikan dalam waktu singkat.
1. Mengenali kondisi sebenarnya
Jangan hanya mengandalkan perkiraan. Catatan transaksi membantu menunjukkan kebiasaan penggunaan uang secara lebih akurat. Pisahkan kebutuhan wajib, pengeluaran tambahan, dan pembayaran utang agar gambaran keuangan tidak tercampur.
2. Membentuk perlindungan dasar
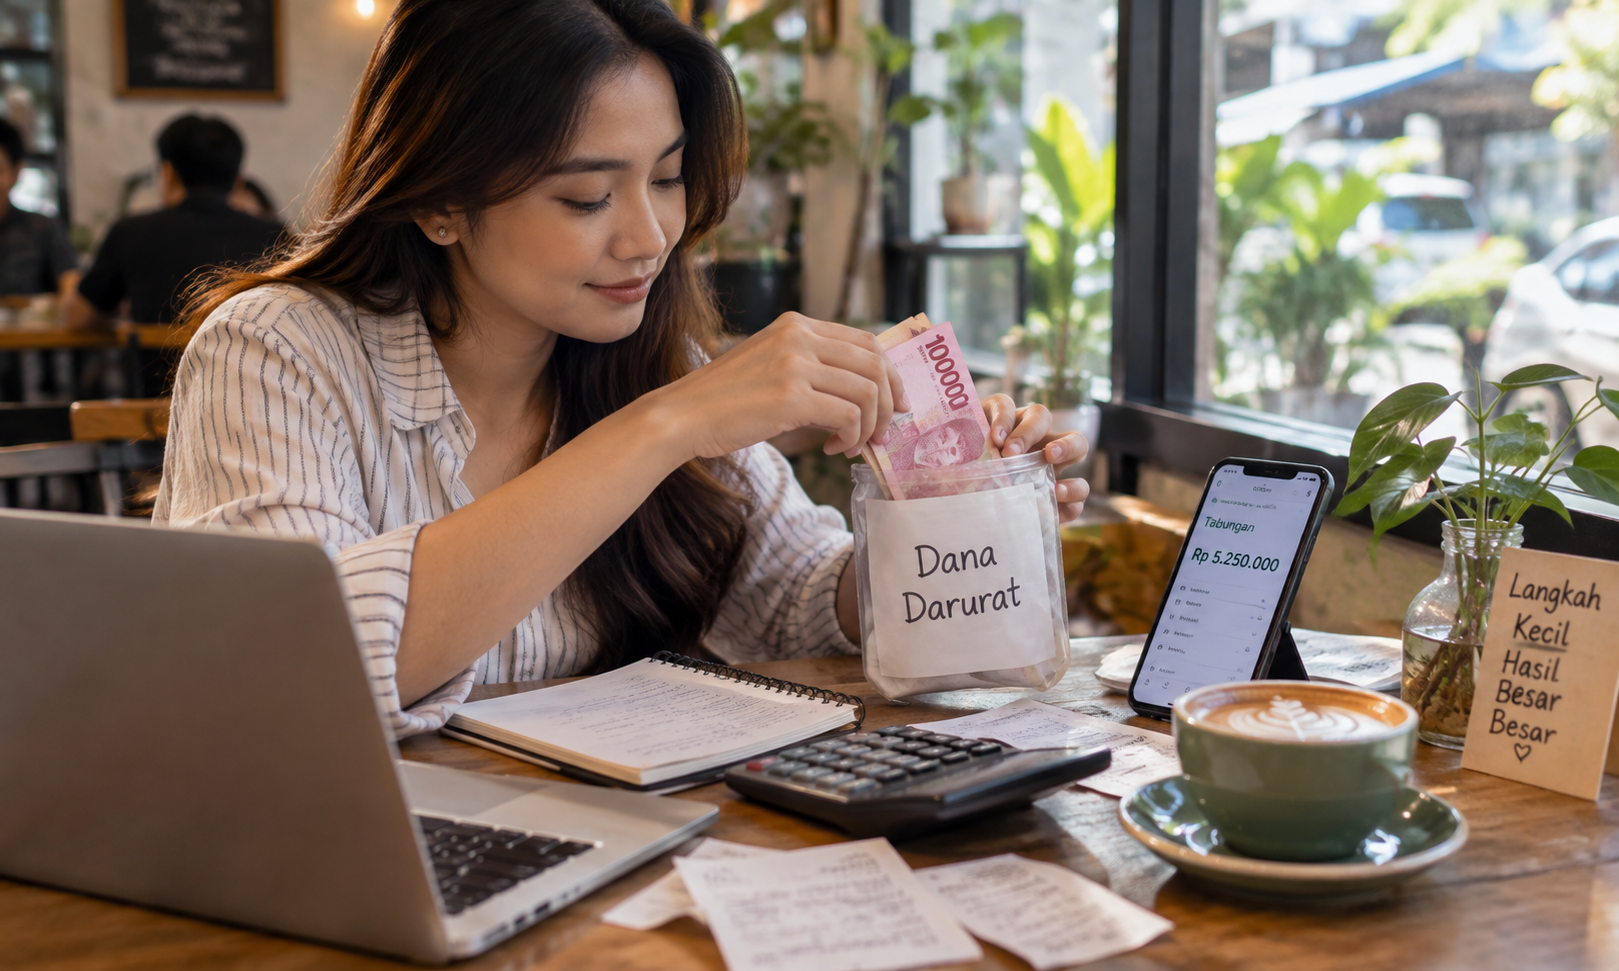
Dana darurat dapat membantu menghadapi situasi seperti kehilangan pekerjaan, perbaikan kendaraan, atau kebutuhan kesehatan yang tidak direncanakan. Mulailah dari nominal yang sesuai kemampuan, kemudian tingkatkan secara bertahap.
3. Mengurangi beban yang tidak produktif
Periksa cicilan, biaya langganan, dan pengeluaran rutin. Jika ada pembayaran yang tidak lagi memberikan manfaat, pertimbangkan untuk menghentikannya. Hindari menambah utang konsumtif hanya demi mempertahankan gaya hidup.
4. Menentukan tujuan yang jelas
Tujuan seperti pendidikan, tempat tinggal, pengembangan keterampilan, atau persiapan masa pensiun akan lebih mudah dicapai apabila memiliki target dan waktu yang realistis.
Pendekatan bertahap ini memberikan sejumlah manfaat:
- Penggunaan uang menjadi lebih mudah dipantau.
- Kebutuhan mendadak tidak selalu harus ditangani dengan pinjaman.
- Tujuan jangka panjang memiliki alokasi yang lebih terarah.
- Pengeluaran dapat disesuaikan ketika penghasilan berubah.
- Keputusan finansial tidak terlalu dipengaruhi oleh tekanan sesaat.
Memahami Risiko di Tengah Banyaknya Pilihan Online
Perencanaan keuangan masa kini juga perlu memperhatikan aktivitas digital. Pembayaran elektronik, belanja online, dan hiburan berbasis internet membuat transaksi semakin praktis. Namun, kemudahan tersebut memiliki risiko apabila seseorang tidak memeriksa layanan yang digunakan.
Dalam mencari informasi mengenai platform permainan online, pembaca mungkin menemukan nama seperti BRO138. Apa pun layanan yang sedang dipertimbangkan, jangan langsung menganggap sebuah situs dapat dipercaya hanya karena tampilannya menarik atau memiliki banyak materi promosi.
Sebelum melakukan transaksi, periksa identitas pengelola, reputasi dari sumber independen, ketentuan pembayaran, kebijakan perlindungan data, serta legalitas aktivitas di wilayah tempat tinggal. Hindari situs yang tidak menjelaskan aturan secara terbuka atau menjanjikan keuntungan pasti.
Penipuan digital juga dapat muncul melalui pesan pribadi, akun tiruan, dan tautan yang menyerupai situs asli. Jangan memberikan kata sandi, kode OTP, atau informasi perbankan kepada pihak yang tidak terverifikasi. Jika menemukan permintaan transfer tambahan dengan alasan yang tidak jelas, hentikan transaksi sampai kebenarannya dapat dipastikan.
Ketika Hiburan Harus Berhadapan dengan Prioritas
Menikmati hiburan bukan sesuatu yang harus dihilangkan dari kehidupan. Namun, pengeluaran untuk rekreasi sebaiknya ditempatkan setelah kebutuhan pokok, kewajiban, dan tabungan diperhitungkan.
Jika memilih permainan online yang melibatkan uang, pahami bahwa terdapat risiko kehilangan dana. Aktivitas tersebut tidak dapat dianggap sebagai sumber penghasilan yang pasti. Gunakan hanya dana hiburan yang memang tersedia, bukan uang kebutuhan keluarga, biaya pendidikan, tabungan darurat, atau pinjaman.
Tetapkan batas sebelum memulai dan jangan menambah pengeluaran untuk mengejar kerugian. Ketika batas sudah tercapai, berhenti. Jika aktivitas mulai mengganggu pekerjaan, hubungan pribadi, atau kondisi keuangan, mengambil jeda merupakan keputusan yang patut dipertimbangkan.
Perencanaan yang Bertahan Mengikuti Perubahan
Salah satu kesalahan dalam mengatur uang adalah menganggap rencana yang dibuat hari ini harus berlaku selamanya. Padahal, kebutuhan seseorang dapat berubah seiring bertambahnya usia, tanggung jawab, dan kondisi pekerjaan.
Luangkan waktu setiap bulan untuk meninjau pemasukan, pengeluaran, tabungan, serta kewajiban yang masih berjalan. Jika ada perubahan besar, sesuaikan kembali prioritas tanpa mengabaikan perlindungan finansial dasar.
Pada akhirnya, masa depan yang lebih terencana tidak dibangun melalui satu keputusan besar. Ia terbentuk dari kebiasaan kecil yang dilakukan secara konsisten, disertai keberanian untuk memperbaiki pilihan ketika keadaan berubah. Dengan arah yang jelas dan perencanaan yang fleksibel, seseorang memiliki kesempatan lebih baik untuk menjaga kestabilan sekaligus mempersiapkan kebutuhan masa depan.